Grundschuldbrief verloren gegangen – was nun?
Allgemein Oktober 1, 2026Der Hausverkauf ist vorbereitet, der Käufer gefunden und der Notartermin steht bevor. Bei der Zusammenstellung der Unterlagen stellt sich plötzlich heraus: Der Grundschuldbrief ist nicht mehr auffindbar.
Das kann insbesondere bei älteren Grundschulden vorkommen. Wurde ein Darlehen bereits vor vielen Jahren vollständig zurückgezahlt, gerät die dazugehörige Grundschuld leicht in Vergessenheit. Die Löschung aus dem Grundbuch wurde möglicherweise nicht beantragt und der Grundschuldbrief liegt seit Jahren unbeachtet in den Unterlagen – oder ist zwischenzeitlich verloren gegangen.
Was bedeutet das für den Eigentümer? Und wie lässt sich eine Briefgrundschuld löschen, wenn der dazugehörige Grundschuldbrief nicht mehr vorhanden ist?
Was ist ein Grundschuldbrief?
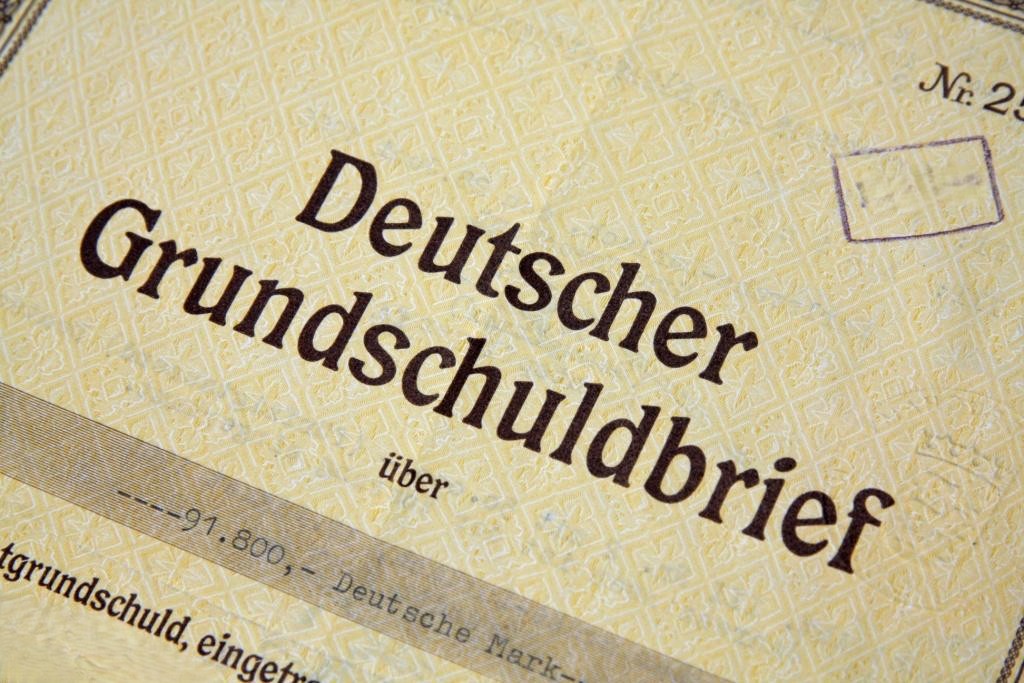
Bei einer Grundschuld kann die Erteilung eines Briefes vorgesehen sein. In diesem Fall spricht man von einer Briefgrundschuld. Der Grundschuldbrief ist eine Urkunde, die mit dem im Grundbuch eingetragenen Recht verbunden ist.
Bei einer Buchgrundschuld wird dagegen kein Grundschuldbrief erteilt. Das Recht ergibt sich allein aus dem Grundbuch.
Grundschuldbriefe spielen insbesondere bei älteren Grundschulden eine Rolle. Wird eine Briefgrundschuld übertragen oder soll sie gelöscht werden, kommt dem Grundschuldbrief eine besondere Bedeutung zu.
Warum bleibt eine Grundschuld nach der Rückzahlung des Darlehens bestehen?
Ein häufiger Irrtum besteht darin, dass eine Grundschuld automatisch aus dem Grundbuch gelöscht wird, sobald das mit ihr gesicherte Darlehen vollständig zurückgezahlt ist.
Das ist jedoch nicht der Fall. Die Grundschuld und die gesicherte Forderung sind rechtlich voneinander zu unterscheiden. Die Rückzahlung des Darlehens führt daher nicht automatisch zur Löschung der Grundschuld im Grundbuch.
Soll die Grundschuld gelöscht werden, muss die Löschung beim Grundbuchamt beantragt werden. Hierfür sind die erforderlichen Löschungsunterlagen vorzulegen und der Eigentümer muss der Löschung zustimmen. Bei einer Briefgrundschuld gehört dazu grundsätzlich auch der Grundschuldbrief.
Wer die Grundschuld nicht löschen lässt, kann sie zunächst im Grundbuch eingetragen lassen. Das kann beispielsweise sinnvoll sein, wenn eine Grundschuld später erneut zur Finanzierung verwendet werden soll.
Was passiert, wenn der Grundschuldbrief verloren gegangen ist?
Ist der Grundschuldbrief nicht mehr auffindbar, kann die Briefgrundschuld grundsätzlich nicht einfach auf dem üblichen Weg gelöscht werden. Der Grundschuldbrief ist für die rechtliche Zuordnung und Verfügung über das Recht von Bedeutung. Deshalb genügt es nicht, gegenüber dem Grundbuchamt lediglich zu erklären, dass der Brief verloren gegangen ist.
Das Gesetz sieht für einen solchen Fall ein besonderes Verfahren vor: das Aufgebotsverfahren.
Was ist ein Aufgebotsverfahren?
Das Aufgebotsverfahren dient dazu, bestimmte Urkunden für kraftlos zu erklären oder unbekannte Berechtigte von einer Rechtsposition auszuschließen.
Im Verfahren wird öffentlich bekannt gemacht, dass der betreffende Grundschuldbrief ,,aufgeboten“ wird. Wer den Brief besitzt oder aus ihm Rechte herleiten kann, erhält damit Gelegenheit, seine Rechte geltend zu machen.
Wird der Grundschuldbrief anschließend durch gerichtlichen Beschluss für kraftlos erklärt, kann er seine bisherige rechtliche Wirkung nicht mehr entfalten. Auf dieser Grundlage kann anschließend unter Vorlage des rechtskräftigen gerichtlichen Beschlusses die Löschung der Grundschuld erfolgen.
Wer kann das Aufgebotsverfahren beantragen?
Antragsberechtigt ist grundsätzlich diejenige Person, der das Recht zum Zeitpunkt der Antragstellung zusteht.
Ist das durch die Grundschuld gesicherte Darlehen noch nicht zurückgezahlt, ist regelmäßig der im Grundbuch eingetragene Grundschuldgläubiger – beispielsweise eine Bank – antragsberechtigt.
Wurde das Darlehen dagegen vollständig zurückgezahlt und hat die Bank bereits eine Löschungsbewilligung erteilt, kann auch der Grundstückseigentümer das Aufgebotsverfahren beantragen.
Welches Gericht ist zuständig?
Zuständig ist das Amtsgericht, in dessen Bezirk das Grundstück liegt, auf dem die Grundschuld lastet.
Maßgeblich ist also nicht der Wohnsitz des Eigentümers oder der Sitz der Bank, sondern der Ort des belasteten Grundstücks.
Muss der Antrag über einen Notar gestellt werden?
Das Aufgebotsverfahren wird beim zuständigen Amtsgericht durchgeführt. Der Antrag kann grundsätzlich schriftlich eingereicht oder zu Protokoll der Geschäftsstelle erklärt werden. Ein Formular des Antrags findet sich in der Regel auf der Homepage des entsprechenden Amtsgerichts.
Ein Notar ist für die Antragstellung als solche daher nicht zwingend vorgeschrieben. In der Praxis kann die notarielle Unterstützung bei der Vorbereitung der erforderlichen Erklärungen und Unterlagen dennoch sinnvoll sein.
Welche Unterlagen werden benötigt?
Es sind insbesondere folgende Unterlagen beziehungsweise Nachweise erforderlich:
- ein aktueller Grundbuchauszug,
- eine Kopie des Grundschuldbriefs beziehungsweise ein sogenannter “Hilfsbrief”,
- eine eidesstattliche Versicherung aller Eigentümer, dass der Grundschuldbrief nicht auffindbar ist,
- der Antrag auf Durchführung des Aufgebotsverfahrens und auf Erlass des Ausschließungsbeschlusses,
- eine Abschrift der Löschungsbewilligung des Grundschuldgläubigers sowie
- eine Erklärung des Gläubigers, dass der Grundschuldbrief nicht auffindbar ist und über ihn auch nicht anderweitig verfügt wurde, beispielsweise durch Abtretung oder Verpfändung.
Der sogenannte Hilfsbrief kann beim Grundbuchzentralarchiv Baden-Württemberg in schriftlicher Form oder per E-Mail angefordert werden.
Welche Unterlagen im konkreten Fall benötigt werden, sollte stets mit dem zuständigen Gericht beziehungsweise anhand der konkreten Verhältnisse geprüft werden.
Wie läuft das Aufgebotsverfahren ab?
Zunächst wird beim zuständigen Amtsgericht der Antrag auf Erlass des Aufgebots und auf Kraftloserklärung des Grundschuldbriefs eingereicht. Das Grundstück und die betreffende Grundschuld müssen dabei genau bezeichnet werden.
Außerdem muss glaubhaft gemacht werden, dass der Grundschuldbrief tatsächlich verloren gegangen oder vernichtet worden ist. Ebenso muss glaubhaft gemacht werden, dass über die Grundschuld nicht anderweitig verfügt wurde, insbesondere dass sie nicht abgetreten oder verpfändet worden ist.
Anschließend veröffentlicht das Gericht das Aufgebot. Dies wird an der Gerichtstafel ausgehängt und zusätzlich im elektronischen Bundesanzeiger veröffentlicht. Zwischen der ersten Veröffentlichung und dem Aufgebotstermin liegt in Baden-Württemberg regelmäßig ein Zeitraum von mindestens drei Monaten.
Meldet sich innerhalb der maßgeblichen Frist niemand mit entgegenstehenden Rechten, kann das Gericht den Grundschuldbrief durch Ausschließungsbeschluss für kraftlos erklären.
Wie lange dauert das Aufgebotsverfahren?
Ein Aufgebotsverfahren lässt sich nicht kurzfristig durchführen, sondern das Verfahren dauert ungefähr sechs bis neun Monate.
Wer einen Immobilienverkauf, eine Übertragung oder eine andere grundbuchliche Änderung plant, sollte deshalb möglichst frühzeitig prüfen, ob zu einer bestehenden Briefgrundschuld der Grundschuldbrief noch vorhanden ist.
Gerade bei einem bereits konkret geplanten Verkauf kann der Verlust des Grundschuldbriefs andernfalls zu erheblichen zeitlichen Verzögerungen führen.
Was kostet das Aufgebotsverfahren?
Für das Aufgebotsverfahren fallen Gerichtskosten an. Von der antragstellenden Person wird zunächst ein Kostenvorschuss angefordert.
Daneben können Kosten für eine etwaige notarielle Unterstützung entstehen. Die konkrete Höhe der Kosten richtet sich nach den gesetzlichen Gebührenvorschriften und den Umständen des jeweiligen Einzelfalls.
Fazit: Was sollte man tun, wenn der Grundschuldbrief fehlt?
Ein verlorener Grundschuldbrief ist ärgerlich, aber kein unlösbares Problem. Das Gesetz stellt mit dem Aufgebotsverfahren ein Verfahren zur Verfügung, mit dem ein abhandengekommener Grundschuldbrief für kraftlos erklärt werden kann.
Wichtig ist vor allem, den fehlenden Grundschuldbrief nicht erst unmittelbar vor einem geplanten Immobilienverkauf festzustellen, denn das Aufgebotsverfahren nimmt mehrere Monate in Anspruch.
Wer eine ältere Immobilie besitzt, sollte deshalb frühzeitig prüfen, ob zu einer eingetragenen Briefgrundschuld noch ein Grundschuldbrief vorhanden ist. Ist das zugrunde liegende Darlehen längst zurückgezahlt, sollte geprüft werden, ob eine Löschung der Grundschuld sinnvoll ist.